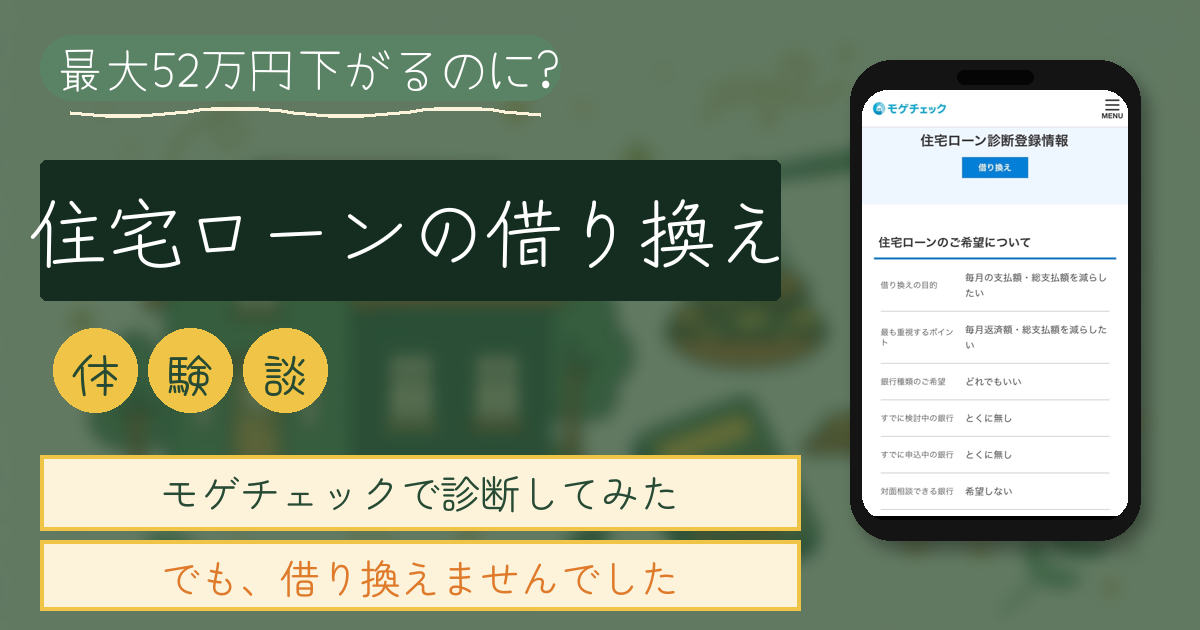
2025年10月に、住宅ローンの借り換えを考えて、住宅ローンの一括比較サービス「モゲチェック」で診断しました。
結論から言うと、借り換えませんでした。
理由は、自分で計算したところ、事務手数料だけでモゲチェックの診断で出た最大52万円の差を上回ったからです。
この記事では、診断した内容と結果、そして借り換えなかった理由を書きます。
当時の住宅ローンの状況
借入の残高・残りの年数・金利の数字は、この記事では伏せます。金利のタイプは、変動金利です。
借り換えを考えたきっかけは、金利が上がっていくことでした。変動金利ですが「5年ルール」があるので、今のところ、実際の返済額はまだ上がっていません。それでも、なんとかならないかなと思いました。
(ここは、私の体験ではなく、一般的な情報です。「5年ルール」とは、変動金利の住宅ローンで、金利が上がっても、毎月の返済額を5年間は変えない仕組みです。ただし、返済額が同じでも、金利が上がると、その中の利息の割合が増えて、元金が減りにくくなります。5年ごとに返済額は見直されますが、見直し後の返済額は、それまでの1.25倍までに抑える「125%ルール」もあります。対象は元利均等返済で、ルールの内容は、契約している金融機関で確認が必要です。私のローンは、元利均等返済です。出典:5年ルール・125%ルール(楽天銀行 用語集))
診断する前は、営業の電話がめちゃくちゃかかってきそうで、不安でした。
借り換えを考えた理由は、毎月の支払額と、総支払額を減らしたいことでした。
モゲチェックの診断の流れ
一般的な流れ(公式サイトの案内)
ここは、私の体験ではなく、モゲチェックの公式サイトに書かれている流れです。
- メールアドレスで会員登録して、わかっている項目を入力する(公式の案内は「5分で情報入力」)
- 住宅ローンのプランが表示されて、マイページができる
- アドバイザーからの提案コメントが、メッセージで届く
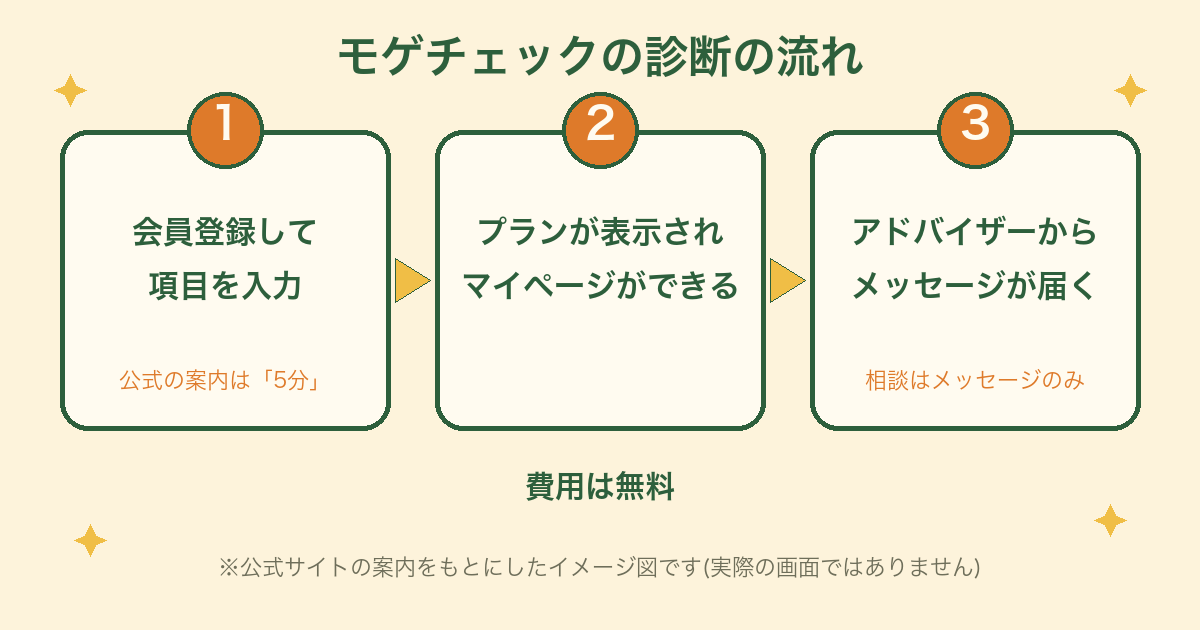
費用は無料で、相談は電話や対面ではなく、メッセージのみと案内されています。8:00〜22:00に申し込むと提案がすぐ表示され、それ以外の時間は翌営業日の早い時間になるそうです。
(出典:モゲチェック 住宅ローン診断【借り換え】。内容は変わることがあります。)
私が入力したこと
診断のために、次のことを入力しました。
- 借り換えの目的: 毎月の支払額・総支払額を減らしたい
- 最も重視するポイント: 毎月の返済額・総支払額を減らしたい
- 銀行の種類の希望: どれでもいい
- すでに検討中・申込中の銀行: 特になし
- 対面で相談できる銀行: 希望しない
- 住宅ローン以外の借入: ない
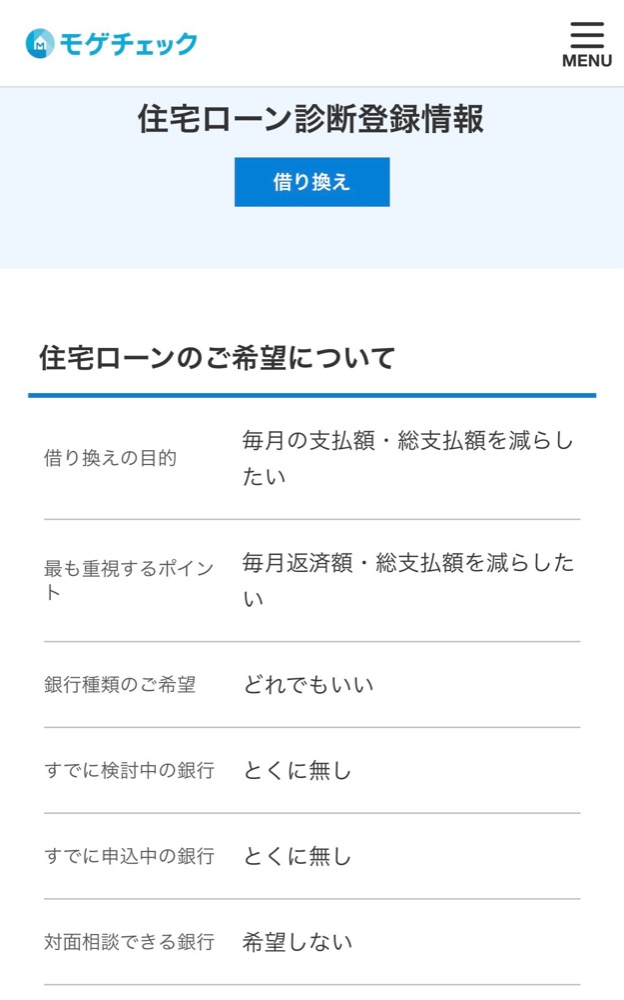
このほかに、現在の住宅ローンの情報(残高・残りの年数・金利)や、仕事の情報、年収、預貯金なども入力しました。
迷った点は、特にありませんでした。
入力の手間は、確かにあります。ただ、診断で何百万円も変わる人もいるそうなので、それを思えば、手間とは言えないかなと思います。
結果が届くまで
結果の通知は、当日中に届きました。2時間以内に届いたことを、実際のメールで確認できました。
診断の結果:総支払額が最大52万円変わる
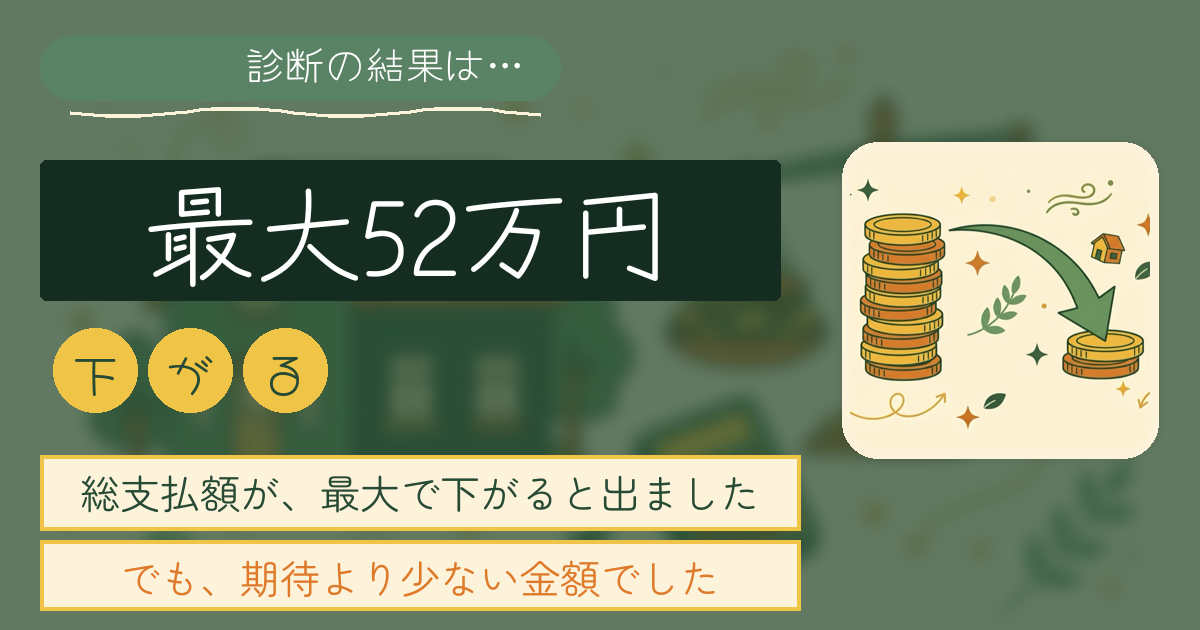
モゲチェックの診断では、次のことが出ます。
- 総支払額が、最大でいくら下がるか
- 金利が何%になるか
- おすすめの銀行
私の場合は、総支払額が最大52万円下がると出ました。
正直なところ、期待より少ない金額でした。
金利や銀行名は、この記事には載せません。
借り換えにかかる費用(一般的な情報)
ここは、私の体験ではなく、一般的な情報です。
住宅ローンの借り換えには、金利が下がっても、費用がかかります。ファイナンシャルフィールドの記事(2022年8月更新)では、次のように紹介されています。
- 融資事務手数料: 定額型は2〜30万円程度、定率型は借入金額の1〜2%程度
- 保証料: 一括払いの方式(100万円あたり1,000円〜2万円程度)と、金利に上乗せする方式(0.2%程度の上乗せが一般的)がある
- 抵当権設定の登録免許税: 借入額の0.4%(軽減税率の特例を受けると0.1%)
- 全額繰上返済の手数料(今のローンを完済するとき): 無料〜数万円程度
事務手数料は、銀行によって違います。たとえば、PayPay銀行のページには、事務手数料が借入額の2.20%(税込)と書かれています。
借り換えが得になるかどうかは、利息の削減額が、諸費用を上回るかで考えるのが基本とされています。楽天銀行のFAQでは、たとえば諸費用が50万円なら、利息の削減額が50万円を超えないと、差し引きで支払いが増えると説明されています。また、残り期間10年以上・残高1,000万円以上・金利差1%以上が、メリットが出やすい目安の一つとされています。ただし、目安は借入の状況によって変わります。
出典:
- 住宅ローン借り換えの諸費用は何にいくらかかる? 費用を抑える方法も紹介(ファイナンシャルフィールド)
- 住宅ローンの諸費用(PayPay銀行)
- 住宅ローンの借り換えを行うメリットについて教えてください(楽天銀行 FAQ)
(金額や条件は変わることがあります。申し込む前に、各銀行の最新の情報を確認してください。)
借り換えなかった理由:費用のシミュレーション
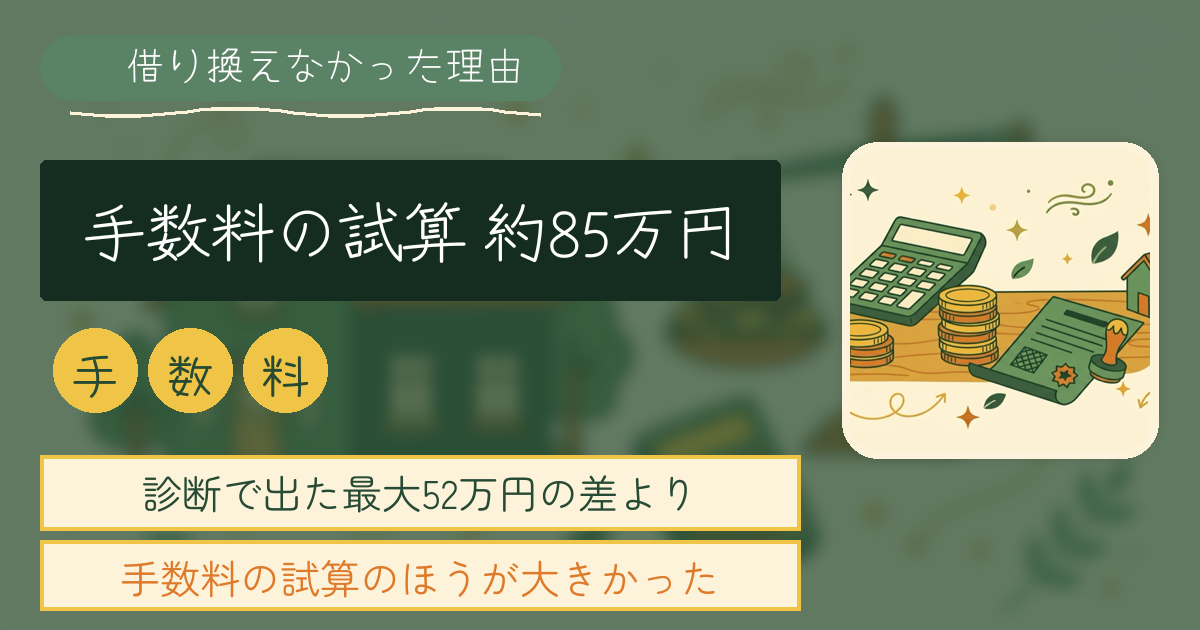
私は、事務手数料が借入額に対する一定の割合でかかる「定率型」で、費用を計算してみました。
- 事務手数料の試算: 約85万円
これは、実際に銀行から見積もりをもらったのではなく、自分で計算したシミュレーションです。
モゲチェックの診断で出た、最大52万円の差に対して、事務手数料だけで約85万円かかります。登録免許税などの費用は、これとは別にかかります。
「借り換えても、得にならない」と判断して、住宅ローンは変更しないと決めました。
数字の上で得にならないと分かったので、迷いはありませんでした。
(金利や手数料の種類など、条件が違えば、判断も変わると思います。ここまでは、私の場合の話です。)
2026年10月に、診断を更新してみた
この記事を書いている2026年10月20日に、モゲチェックの結果画面で「現在の金利で更新」のボタンを押してみました。現在の金利なら結果が変わるかもしれないと思ったからです。諸費用を含めて得になるなら、住宅ローンの変更を進めたいと考えていました。
結果は、「現在ベストな住宅ローンです。借り換えると返済総額が増えてしまいます」という表示に変わりました。画面には「最も低い水準の金利で算出しています」とも書かれていました。
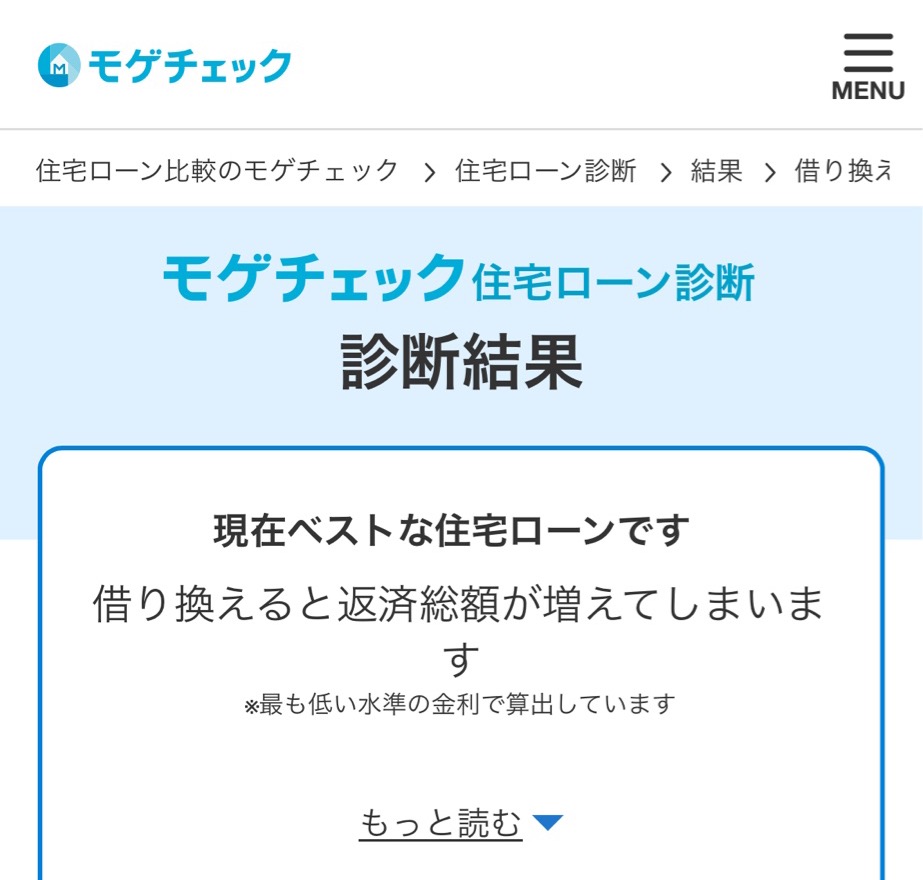
2025年10月の診断では、総支払額が最大52万円下がると出ていました。同じ借入でも、診断した時期によって、結果が変わりました。
(2025年10月の結果の画面は、残っていないので載せられません。)
使ってみて、良かったこと
- 借り換えできるのか、どちらが得なのかを考えるのに、役立ちました。
- 営業の電話は、全くかかってきませんでした。 かかってくると思っていたので、意外でした(私の場合です)。
借り換えが向いている人・見送った方がよい人(一般的な情報)
ここも、私の体験ではなく、一般的な情報です。投資コンシェルジュのQ&A(質問の投稿日は2025年9月19日)では、次のように紹介されています。
- 検討が有力な目安: 金利差が0.5〜1.0%以上、残り返済期間が10年以上、残高が1,000万円以上。諸費用を含めても得になり、損益分岐点までが2〜3年以内なら、前向きに考えられる
- 見送るほうが無難なケース: 残り期間が短い、残高が少ない、すでに低金利で借りている
(出典:住宅ローンの借り換えのベストなタイミングは?(投資コンシェルジュ))
私の場合は、診断で出た最大52万円の差よりも、自分で計算した諸費用のほうが大きかったので、見送りました。
家を3回買い替えた体験や、住み替えローンを使った話は、こちらの記事に書いています。(住み替えローンを2回使った体験談。家を3回買い替えて分かった売却と諸費用)
借り換えとモゲチェックのよくある質問
借り換えは、金利がどれくらい下がればお得ですか?
楽天銀行のFAQには、モデルケースとして、残高1,000万円・残り10年・諸費用約48万円なら、金利が約1.0%以上下がればメリットがあり、残高2,500万円・残り25年・諸費用約55万円なら、約0.2%以上下がればメリットがある、と書かれています。残高や残り期間、諸費用で変わるので、あくまで概算の目安です。
借り換えにかかる費用は、いくらくらいですか?
事務手数料、保証料、登録免許税などがかかります。金額は銀行や借入額で変わります。くわしくは、上の「借り換えにかかる費用」に書きました。私が定率型で計算した事務手数料は、約85万円でした(自分で計算したシミュレーションです)。
借り換えをしない理由は、何ですか?
私の場合は、診断で出た最大52万円の差よりも、事務手数料の試算(約85万円)のほうが大きかったことです。
モゲチェックの診断は無料ですか? 営業の電話はありますか?
公式サイトには、費用は無料で、相談は電話や対面ではなく、メッセージのみと案内されています。私の場合は、営業の電話は全くかかってきませんでした。
借り換えなかった今、思っていること
変動金利は、今後も上がっていくと思います。だから、借り換えなかった今は、収入を増やしていかないといけないなと思っています。
まとめ
- 2025年10月に、住宅ローンの借り換えを、モゲチェックで診断した
- 金利のタイプは変動金利(借入の数字は伏せています)
- 診断では、総支払額が最大52万円下がると出た
- 事務手数料を定率型で計算すると、約85万円かかるため、借り換えなかった
- 営業の電話は、全くかかってこなかった
- 2026年10月に診断を更新すると、現在のローンがベストという結果になった
借り換えるかどうかは、金利だけでなく、かかる費用も合わせて考えるのが大切だと感じました。借り換えを考えている人は、まず診断で、いまの状況なら借り換えられるのか、得なのかを調べてみるとよいと思います。
コメント